Descontos no benefício que você não reconhece
Empréstimo consignado ou cartão consignado que você não contratou.
Orientação jurídica em empréstimos, financiamentos, cartões, consignados e transações não reconhecidas, com leitura cuidadosa de contratos e extratos.
Cada contrato tem cláusulas, taxas e encargos que merecem ser lidos com atenção.Jairon Suel · OAB/CE 56171
Problemas com bancos e financeiras costumam começar pequenos: um desconto que ninguém explicou, uma parcela que não cabe mais no orçamento.
Empréstimo consignado ou cartão consignado que você não contratou.
Várias parcelas ao mesmo tempo e nenhuma margem para o básico.
Inscrição por dívida já paga, prescrita ou desconhecida.
Pix, transferências ou compras que você não fez.
Cobranças na conta ou no contrato que você não autorizou.
Notificação de cobrança ou ação de busca e apreensão.
Atuação na via extrajudicial, com notificações, reclamações e negociação, e na via judicial, quando necessária.
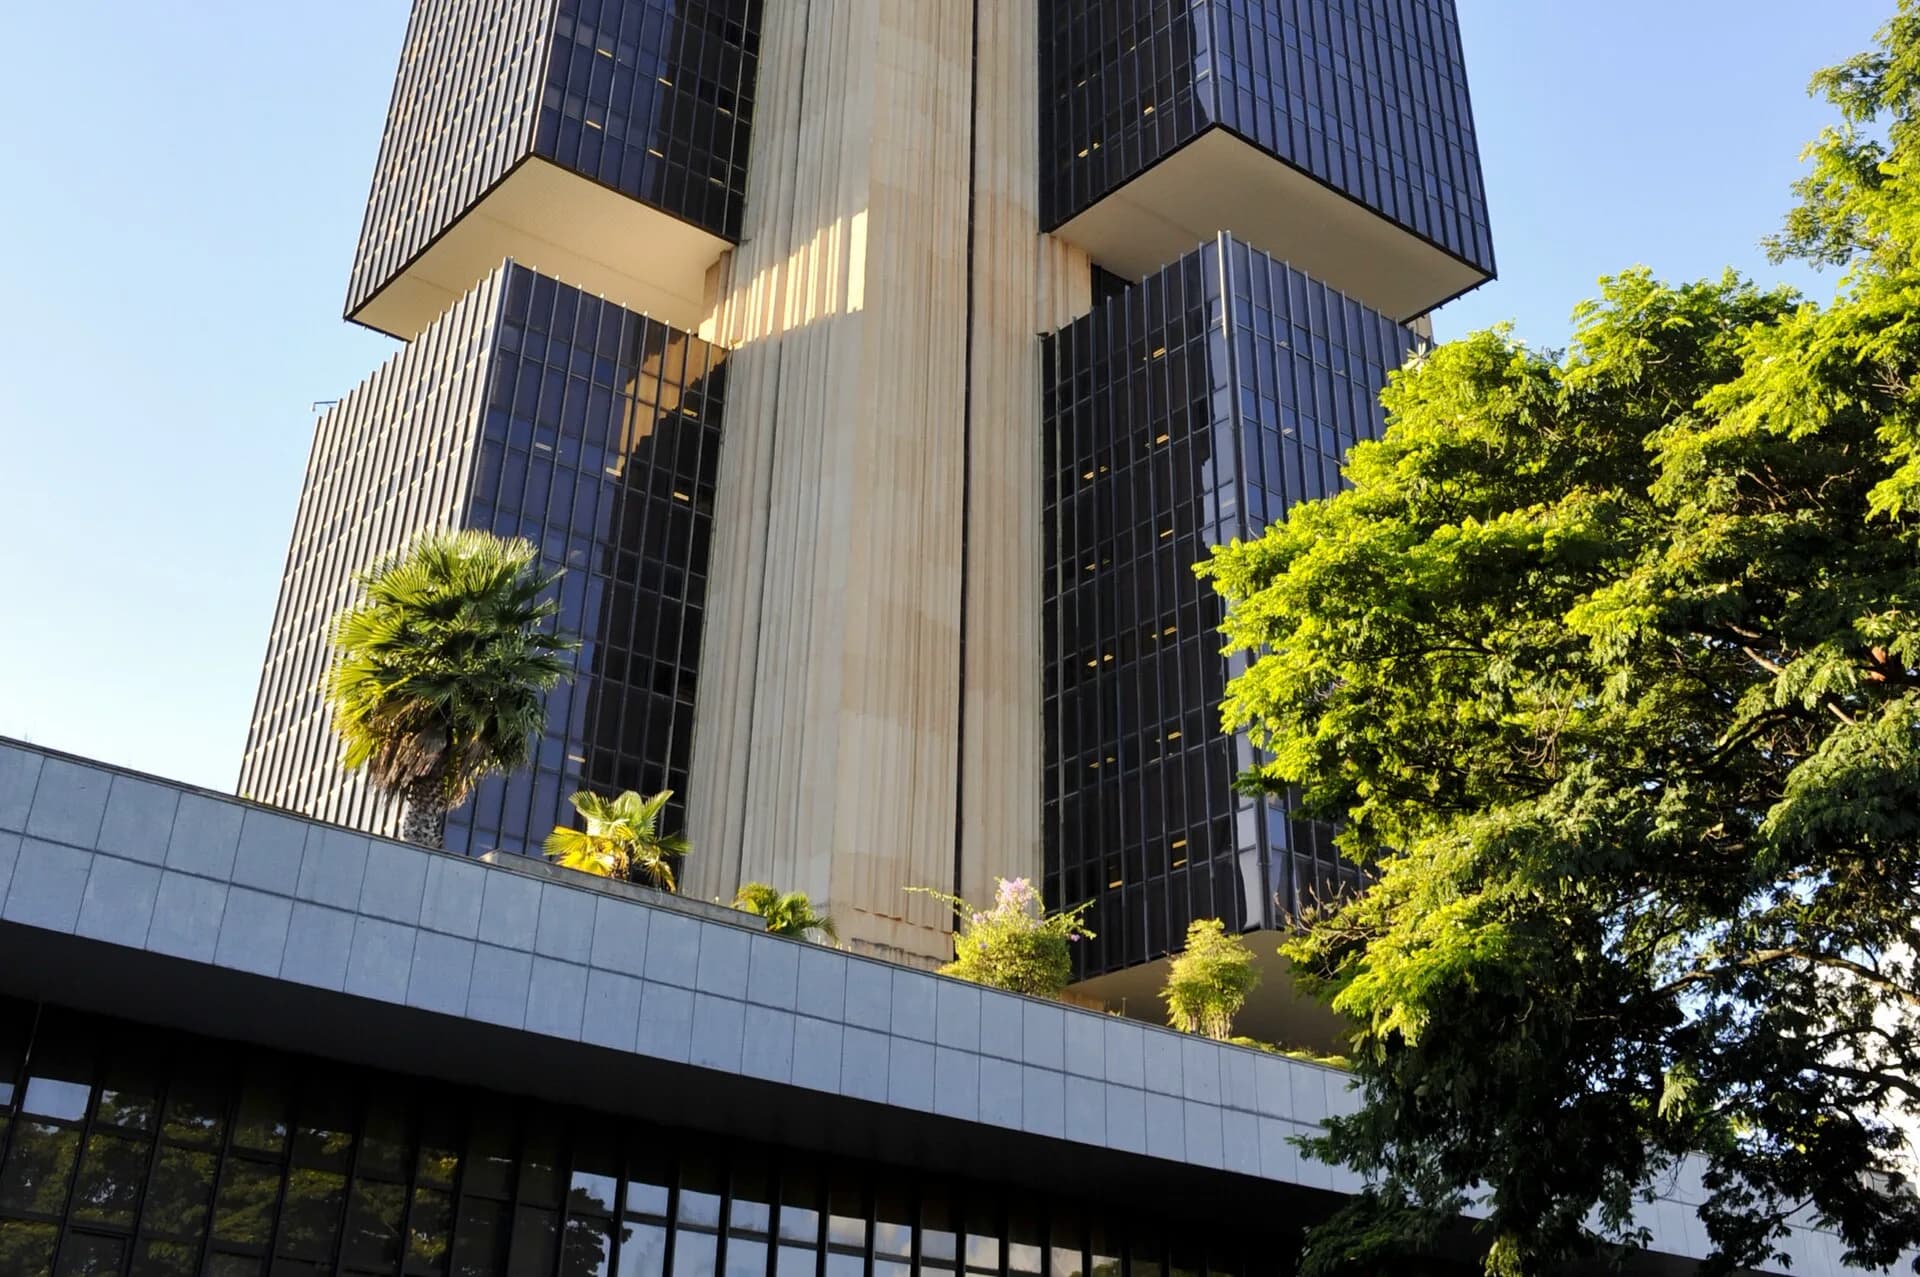
 Senado Federal · CC BY 2.0
Análise de juros, encargos e cláusulas de empréstimos, financiamentos e cartões de crédito.
 Superendividamento
Orientação sobre a repactuação de dívidas prevista no Código de Defesa do Consumidor, com preservação do mínimo existencial.
Descontos em salário ou benefício do INSS, cartão RMC e RCC e contratos não reconhecidos.
FraudesTransações não reconhecidas, Pix, contas abertas em seu nome e uso indevido de dados.
Inscrição indevida em cadastros de inadimplentes, cobranças abusivas e tarifas não contratadas.
VeículosContratos com alienação fiduciária, renegociação e defesa em ações de busca e apreensão.
“O Código de Defesa do Consumidor é aplicável às instituições financeiras.”
Súmula 297 do Superior Tribunal de Justiça
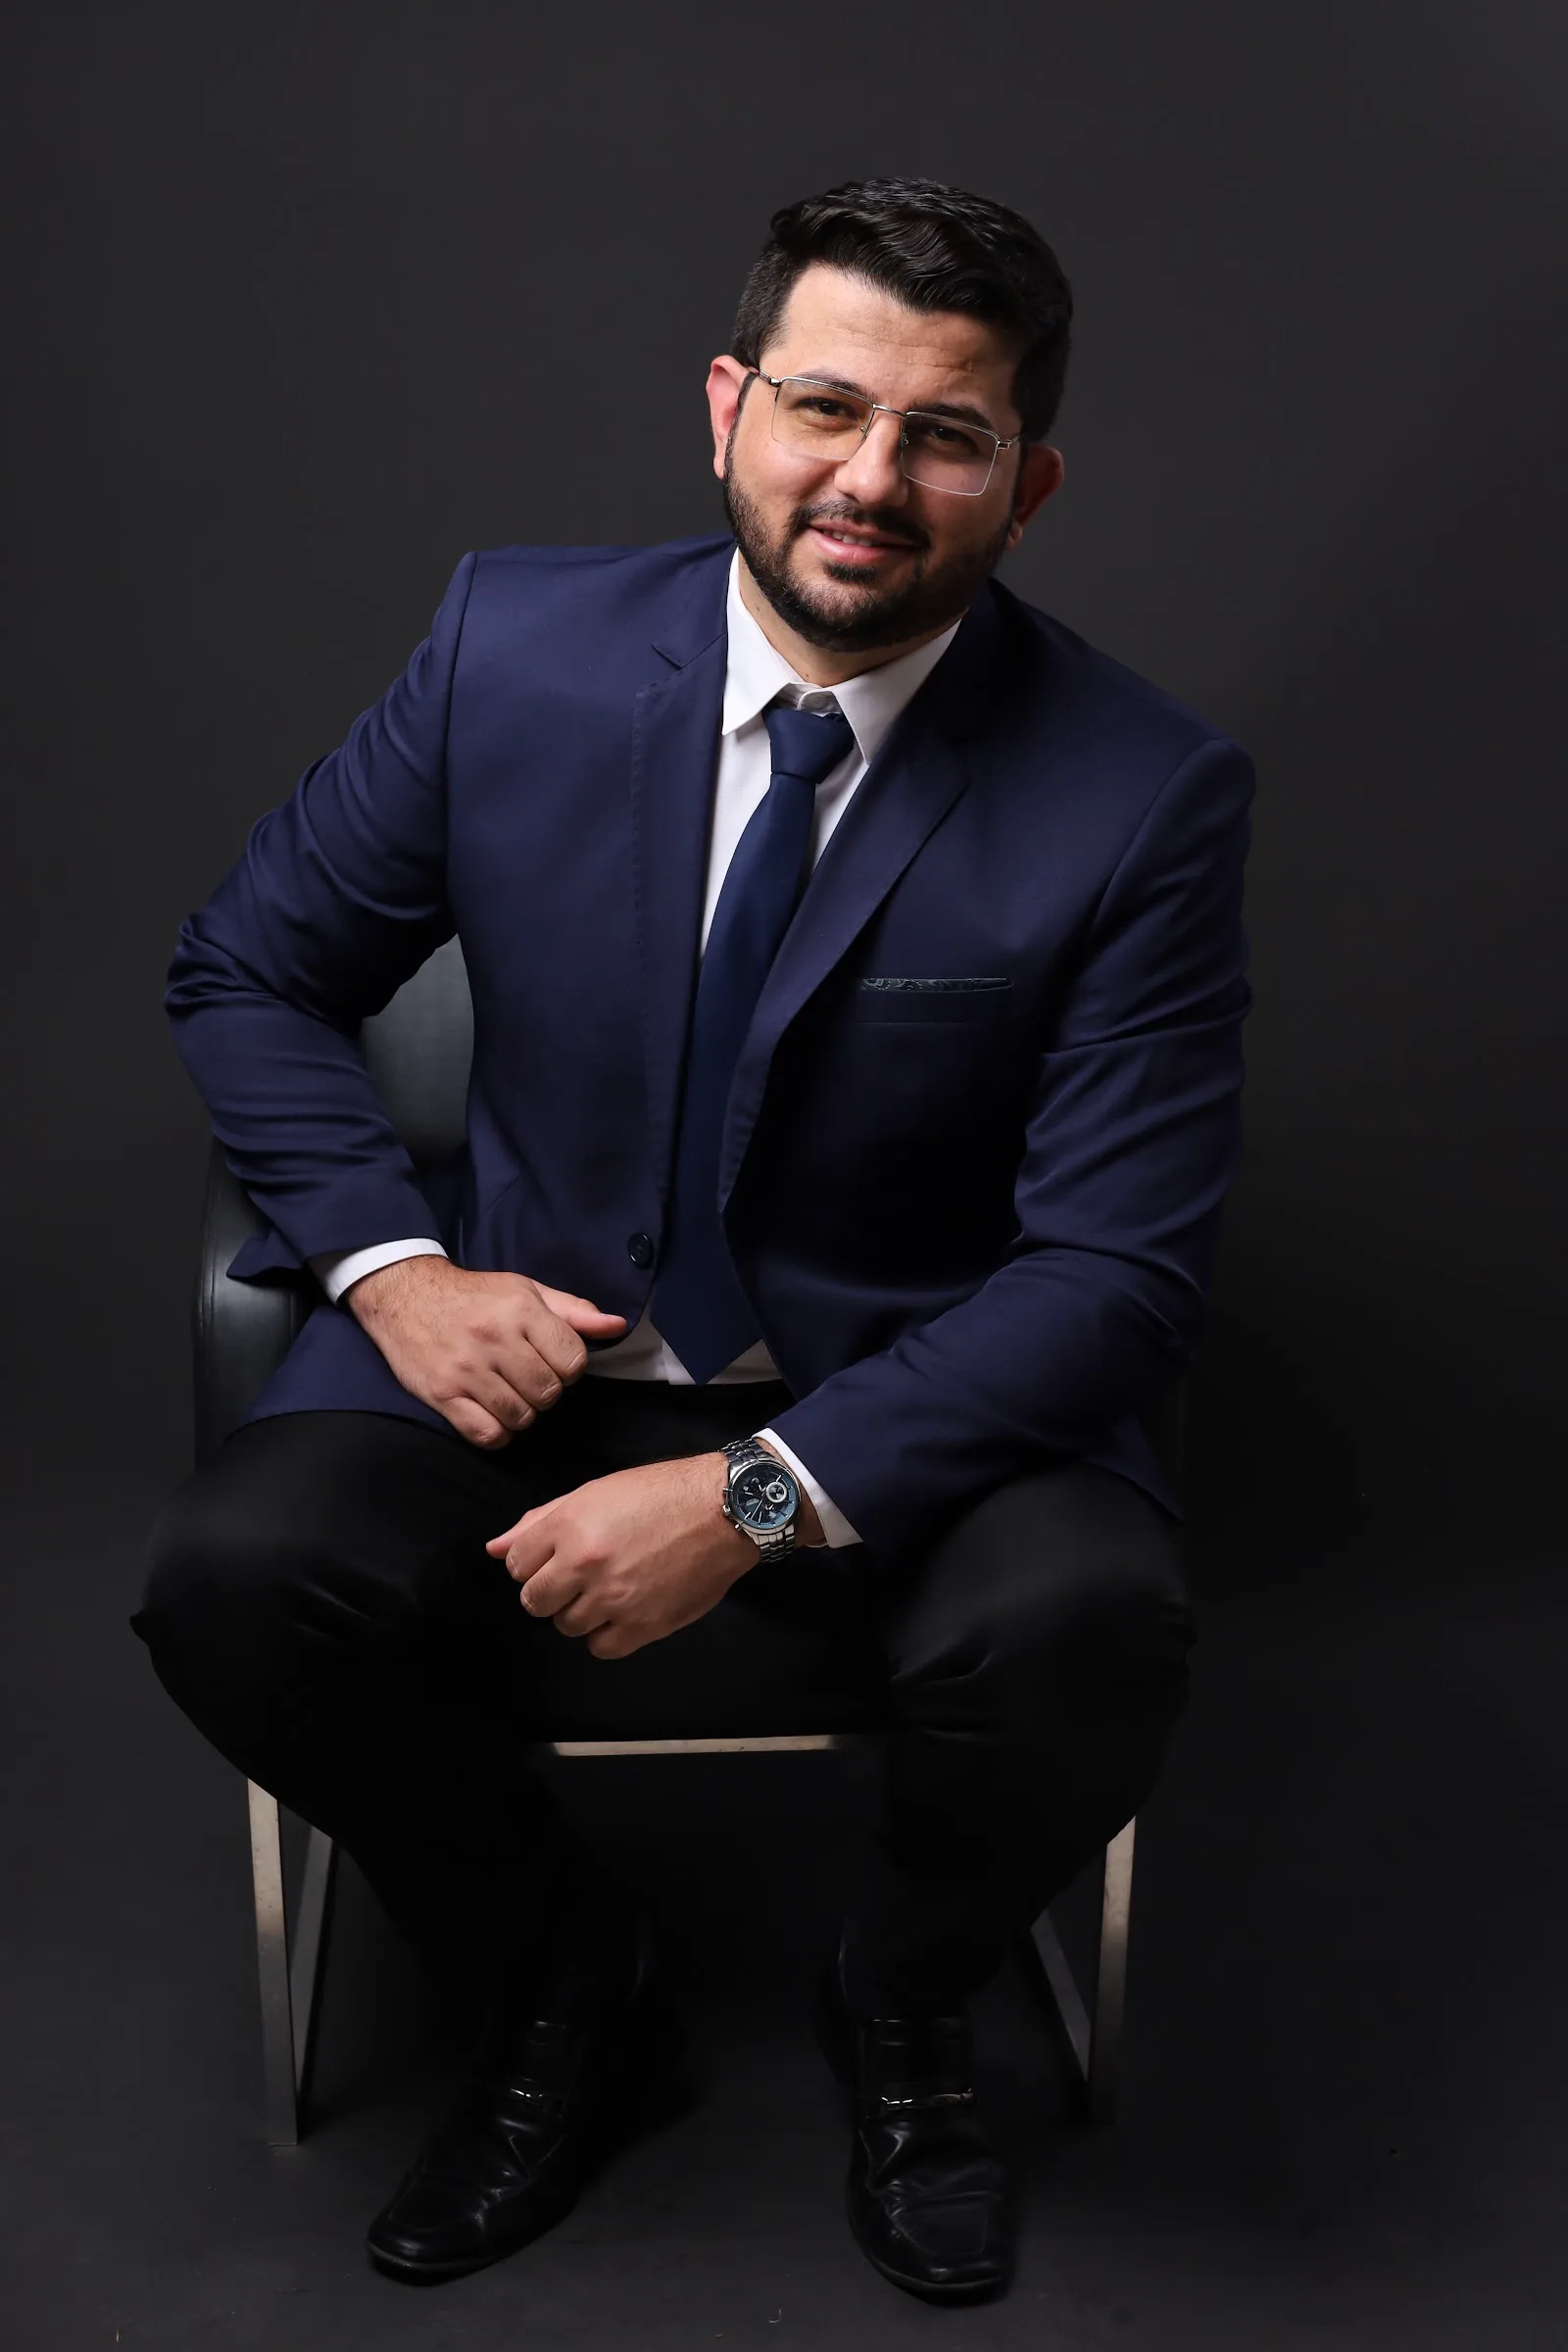
Advogado e economista. A formação em Ciências Econômicas e o mestrado em Economia ajudam no que mais pesa numa questão bancária: entender como juros, encargos e parcelas foram calculados.
Cada contrato é lido por inteiro antes de qualquer orientação, e você recebe explicações em linguagem simples.
Nem toda questão bancária precisa ir à Justiça. O primeiro passo é entender o contrato.
Você explica a situação e o que já tentou resolver com o banco.
Contratos, extratos e faturas são analisados para identificar taxas e cobranças.
Negociação, reclamação administrativa ou ação judicial, conforme o caso.
Você recebe atualizações a cada etapa, pelo WhatsApp.
Não necessariamente. Segundo o STJ, juros acima desse patamar, por si só, não indicam abusividade. A análise compara a taxa do contrato com a média de mercado divulgada pelo Banco Central para a mesma operação, entre outros fatores. Súmula 382 do STJ
Depende de como a fraude aconteceu. O STJ entende que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias. Súmula 479 do STJ
É a impossibilidade manifesta de o consumidor pessoa física, de boa-fé, pagar todas as suas dívidas de consumo sem comprometer o seu mínimo existencial. O tema foi incluído no Código de Defesa do Consumidor pela Lei nº 14.181/2021. CDC, art. 54-A, § 1º
Guarde o extrato ou o contracheque que mostra o desconto, registre uma reclamação na instituição financeira e anote os protocolos. Esses documentos são a base para analisar as medidas cabíveis.
Sim. O atendimento é feito por WhatsApp e videochamada, com envio digital de documentos.
Envie uma mensagem com um resumo da situação. Retorno pessoalmente para agendar a primeira conversa.
O atendimento começa pelo WhatsApp. Se puder, já envie uma foto do contrato ou do extrato com o desconto.
Falar pelo WhatsApp